

Vendre sa maison avant la fin de l’hypothèque en Belgique
Vendre sa maison avant la fin de l’hypothèque est possible à tout moment en Belgique. Le crédit en cours n’empêche pas la vente. Le jour de l’acte, le notaire rembourse votre banque sur le prix, fait radier l’inscription et vous verse le solde.
Deux frais s’ajoutent au capital restant dû. L’indemnité de remploi, plafonnée à trois mois d’intérêts. Les frais de mainlevée, qui dépendent du montant inscrit à l’origine.
Les vraies difficultés sont ailleurs. Un crédit plus élevé que le prix, des mensualités en retard, un rachat qui dépend de la vente. Cette page traite chaque cas, avec ce que fait le notaire et ce que vous payez.
Sommaire
Peut-on vendre une maison hypothéquée ?
Oui, on peut vendre une maison hypothéquée en Belgique, à tout moment. L’hypothèque garantit à la banque d’être remboursée en priorité sur le prix de vente. Elle n’interdit pas la vente.
L’inscription hypothécaire est prise pour 30 ans, quelle que soit la durée du crédit. Elle ne disparaît donc pas quand vous finissez de rembourser. Elle se radie par un acte de mainlevée, ou s’éteint d’elle-même au bout des 30 ans.
Pour l’acheteur, rien ne change. Le notaire est obligé de lui livrer un bien quitte et libre de toute inscription. C’est donc lui qui organise le remboursement de votre banque et la radiation, sur le prix de vente.
Ce que fait le notaire le jour de l’acte
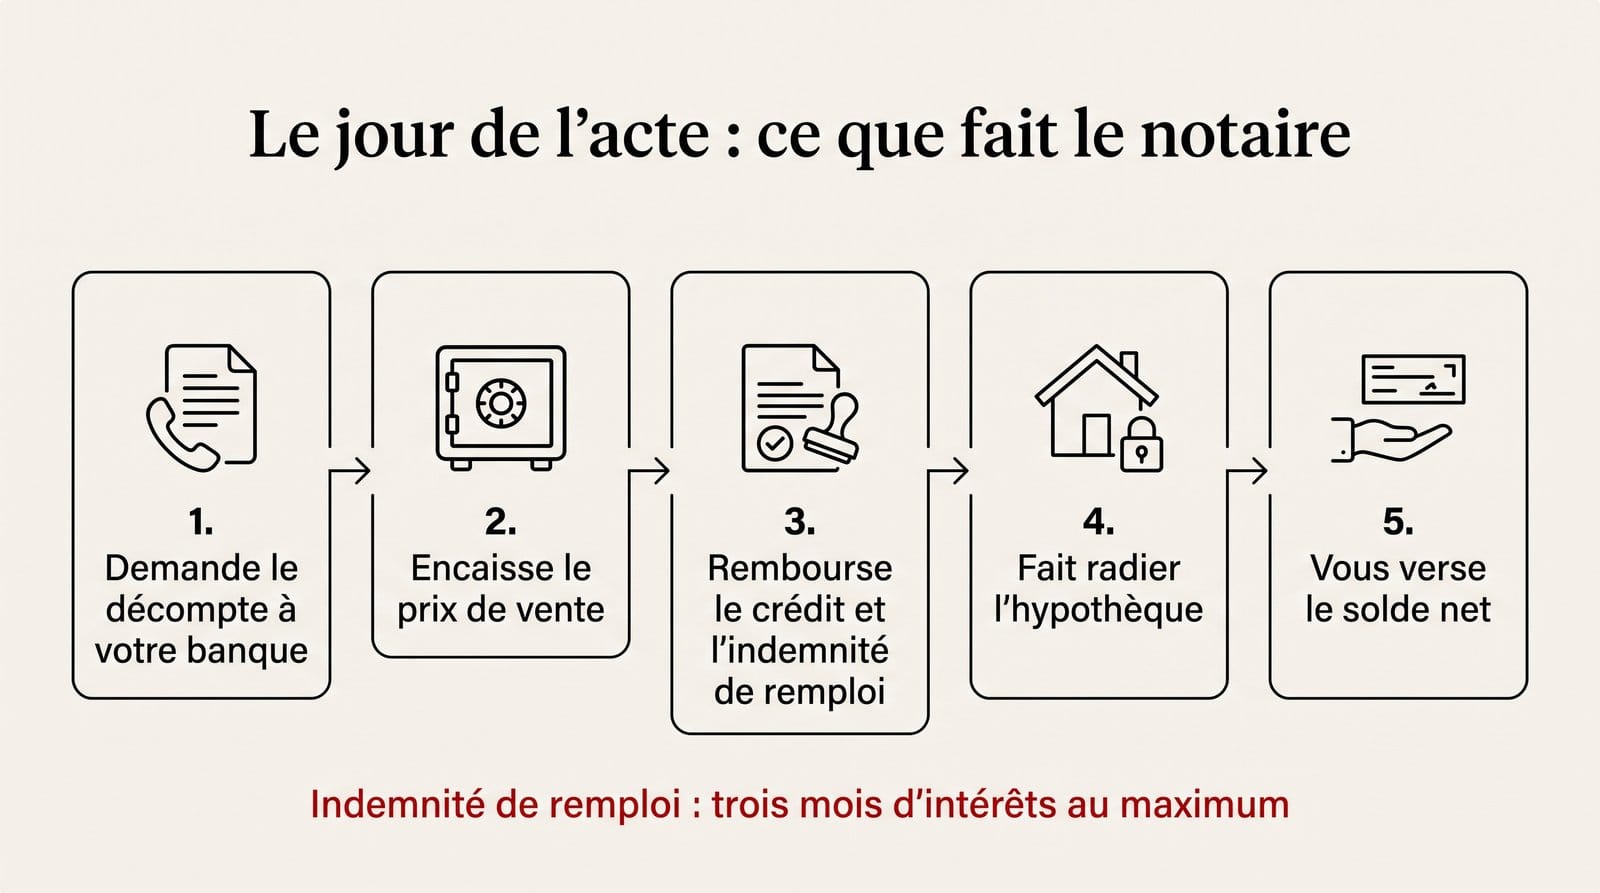
Le jour de l’acte, le notaire solde votre crédit sur le prix de vente, en cinq étapes. Vous n’avancez aucun argent.
- Il demande à votre banque le décompte à la date de l’acte : capital, intérêts, indemnité de remploi.
- Il encaisse le prix payé par l’acheteur.
- Il rembourse votre banque sur ce prix.
- Il fait radier l’inscription hypothécaire par un acte de mainlevée.
- Il vous verse le solde net.
L’étude effectue tous les paiements nécessaires pour que les inscriptions du vendeur soient radiées. Le détail figure sur la page les démarches de l’étude notariale après l’acte de vente.
Votre part du travail tient en deux gestes. Prévenir votre banque dès le compromis signé. Relire votre contrat de crédit, pour savoir s’il prévoit une indemnité de remploi.
L’indemnité de remploi : trois mois d’intérêts au maximum
L’indemnité de remploi coûte au maximum trois mois d’intérêts, calculés sur le capital que vous remboursez. Sur un solde de 200 000 € à 3 %, cela représente environ 1 500 €.
L’expression trompe beaucoup de vendeurs. Ce sont trois mois d’intérêts, pas trois mensualités : une mensualité contient aussi du capital. Sur un crédit en fin de vie, le solde est bas et l’indemnité reste modeste.
L’indemnité n’est due que si votre contrat de crédit la prévoit expressément. Les règles du remboursement anticipé d’un crédit hypothécaire sont détaillées sur Wikifin.
| Capital remboursé | Taux de 2 % | Taux de 3 % |
|---|---|---|
| 100 000 € | 500 € | 750 € |
| 150 000 € | 750 € | 1 125 € |
| 200 000 € | 1 000 € | 1 500 € |
| 250 000 € | 1 250 € | 1 875 € |
Ces montants sont des plafonds, en calcul simplifié : capital × taux annuel × 3 / 12. Le décompte de votre banque donne le chiffre exact.
Les frais de mainlevée, à votre charge
Les frais de mainlevée sont à la charge du vendeur, et le notaire les retient sur le prix. Ils dépendent du montant de l’hypothèque, c’est-à-dire du montant inscrit à l’origine, pas du solde restant dû.
Le calculateur de frais de mainlevée de notaire.be en donne une estimation à partir de ce montant. Votre notaire vous communique le chiffre définitif dans le décompte de l’acte.
Une nuance réduit parfois la facture. Une partie du crédit peut être couverte par un mandat hypothécaire plutôt que par une inscription. Le mandat autorise la banque à prendre une inscription plus tard. Elle ne la prend pas, et peut ne jamais la prendre. Cette partie n’a jamais été inscrite : il n’y a rien à radier pour elle.
Racheter une autre maison : transfert d’hypothèque ou crédit-pont
Si vous vendez pour racheter, deux montages évitent de solder le crédit pour en reprendre un nouveau aussitôt.
Le transfert d’hypothèque. Le même crédit continue, seule l’hypothèque passe de l’ancienne maison à la nouvelle. Le crédit n’est pas remboursé, donc aucune indemnité de remploi n’est due. Votre banque doit accepter de reporter l’hypothèque sur le nouveau bien.
Le crédit-pont. La banque vous avance le prix attendu de la vente, pour acheter avant d’avoir vendu. Les intérêts courent tant que la vente n’est pas signée. Si la maison tarde à partir, le pont devient une charge. Une date d’acte certaine supprime ce risque.
Vendre d’abord ou acheter d’abord ? Notre article vendre sa maison pour en acheter une autre en Belgique compare les deux ordres.
Si vous avez acheté il y a peu, la revente a aussi des effets fiscaux. Une partie des droits d’enregistrement peut vous être restituée. Un taux réduit ou un abattement peut devoir être remboursé. Notre page après combien de temps revendre sa maison en Belgique donne les délais qui déclenchent chacun.
Emprunteurs à deux : désolidarisation ou vente
Quand vous avez emprunté à deux, la vente solde le crédit pour les deux emprunteurs à la fois. Chacun repart ensuite avec sa part du solde net, selon ses droits sur le bien.
L’autre voie : l’un garde la maison et rachète la part de l’autre. Il faut alors une désolidarisation, par laquelle la banque libère l’emprunteur qui part. Elle ne l’accorde que si celui qui reste peut porter le crédit seul. Si elle refuse, la vente redevient souvent la seule issue.
C’est la question centrale d’une séparation, traitée dans vendre une maison en cas de divorce ou de séparation. Quand les propriétaires ne s’entendent pas sur la vente, vendre une maison en indivision en Belgique détaille les recours.
Quand le crédit restant dépasse le prix de vente
Quand le crédit restant dépasse le prix de vente, la vente reste possible, mais seulement avec l’accord de votre banque. Le notaire ne peut livrer le bien libre que si la banque accepte la mainlevée sans être remboursée en entier.
La dette résiduelle ne disparaît pas. Elle se règle, en général, par un plan de remboursement négocié avec la banque. Elle suit souvent un achat au plus haut du marché, ou un bien qui s’est dégradé.
Vendre de gré à gré reste presque toujours préférable à une vente forcée. Dans une vente amiable, vous connaissez le découvert avant de signer, et vous le négociez. Dans une vente publique après saisie, le prix dépend des enchères. S’il ne suffit pas, vous restez tenu du solde.
Une offre écrite et datée sert alors de pièce de négociation : un prix certain, une date d’acte certaine. Votre bien ne trouve pas preneur au prix qui couvre le crédit ? Notre page ma maison ne se vend pas passe en revue les causes et les issues.
Mensualités en retard : ne pas attendre
Avec des mensualités en retard, le plus sûr est de vendre avant tout commandement de payer. Après la saisie, le propriétaire ne peut plus vendre ni hypothéquer librement son bien. La fiche belge sur la saisie immobilière du portail europe-eje.eu décrit la procédure. Nous n’intervenons pas dans une procédure déjà engagée : notre place est avant. Le calendrier et les solutions sont détaillés dans notre article vendre sa maison avec des retards de paiement en Belgique.
Vendre en direct à un acheteur professionnel
Vendre en direct à un acheteur professionnel supprime la condition de crédit de l’acheteur, cause fréquente d’échec des ventes classiques. Nous achetons sans condition de financement. Notre article combien de temps pour vendre sa maison en Belgique mesure ce que cette condition coûte en délai.
Notre offre arrive par écrit en 48 h, établie à distance sur les informations transmises et les ventes comparables. Si le montant vous convient, une seule visite de vérification suit. Si l’état correspond à la description, l’offre est confirmée telle quelle. Une fois contresignée, elle engage les deux parties.
L’acte se signe en 5 à 8 semaines. Vos mensualités continuent jusque-là, pendant quelques semaines seulement. Le notaire rembourse votre banque sur notre prix, comme dans toute vente. Nous achetons en l’état, sans travaux préalables.
En contrepartie, nous achetons sous la valeur de marché, et nous le disons sans détour. Si votre crédit est à jour et que vous avez le temps, une vente classique vous rapportera davantage. Pour un point de repère chiffré, demandez une estimation gratuite de votre maison en 48 h en Belgique. Le processus complet est décrit sur vendre sa maison rapidement en Belgique. Notre métier est expliqué sur vendre sa maison à un marchand de biens en Belgique.
Comparer vos trois options
| Acheteur direct | Agence | Vous-même | |
|---|---|---|---|
| Délai | Offre écrite en 48 h, acte en 5 à 8 semaines | 3 à 8 mois en moyenne | Variable, souvent plus long |
| Condition de crédit de l’acheteur | Aucune | Presque toujours | Presque toujours |
| Mensualités payées pendant la vente | Quelques semaines | Plusieurs mois | Plusieurs mois |
| Commission | Aucune | En général 3 à 5 % du prix, hors TVA | Aucune |
| Remboursement de votre banque | Par le notaire, sur le prix | Par le notaire, sur le prix | Par le notaire, sur le prix |
| Indemnité de remploi et mainlevée | Dues | Dues | Dues |
| Travaux | Aucun, achat en l’état | Rafraîchissement souvent conseillé | À votre appréciation |
| Visites | Une seule, de vérification | Dix à trente | Illimitées, gérées par vous |
| Prix | Sous la valeur de marché | Prix de marché si le bien est sain | Prix de marché en théorie |
Questions fréquentes
Peut-on vendre sa maison avant la fin de l’hypothèque ?
Oui, vous pouvez vendre votre maison avant la fin de l’hypothèque, à tout moment. Le notaire rembourse le crédit sur le prix de vente, fait radier l’inscription et vous verse le solde. S’ajoutent l’indemnité de remploi, si votre contrat la prévoit, et les frais de mainlevée.
Qui rembourse la banque lors de la vente ?
Le notaire rembourse la banque lors de la vente, le jour de l’acte. Il demande le décompte exact, paie la banque sur le prix, puis vous verse la différence. Vous n’avancez rien.
Combien coûte l’indemnité de remploi ?
L’indemnité de remploi coûte au maximum trois mois d’intérêts sur le capital remboursé. Sur 200 000 € à 3 %, environ 1 500 €. Elle n’est due que si votre contrat de crédit la prévoit expressément.
Qui paie la mainlevée de l’hypothèque ?
Le vendeur paie la mainlevée de l’hypothèque, et le notaire retient ces frais sur le prix de vente. Leur montant dépend de l’hypothèque inscrite à l’origine, pas du solde restant dû.
Peut-on vendre un bien avec une procédure en cours ?
Vendre un bien avec une procédure en cours devient difficile dès la saisie. Le propriétaire ne peut plus vendre ni hypothéquer librement, et la vente passe sous le contrôle du juge des saisies. Le plus sûr est de vendre avant tout commandement de payer. Nous n’intervenons pas dans une procédure déjà engagée.
Que se passe-t-il si le crédit dépasse le prix de vente ?
Si le crédit dépasse le prix de vente, la banque doit accepter de lever l’hypothèque sans être remboursée en entier. La dette résiduelle reste due et se règle en général par un plan négocié. Une offre écrite et datée chiffre ce découvert avant la signature.
Combien de temps pour recevoir votre offre ?
48 h après votre demande. Vous remplissez le formulaire, nous établissons l’offre à distance et vous la recevez par écrit. La visite de vérification vient ensuite, seulement si le montant vous convient.
Conclusion : vendre sa maison avant la fin de l’hypothèque en Belgique
Vendre sa maison avant la fin de l’hypothèque est courant en Belgique. Le notaire solde le crédit sur le prix et radie l’inscription. Comptez l’indemnité de remploi, trois mois d’intérêts au maximum, et les frais de mainlevée. Les vrais risques sont un crédit plus élevé que le prix et des retards de paiement. Dans les deux cas, agir tôt vous garde la main. Si vous voulez une date d’acte certaine, nous achetons en direct, en l’état, partout en Belgique.
Une question avant de remplir le formulaire ? Appelez le +32 492 75 90 69.