Réponse rapide : la désolidarisation d’un prêt immobilier libère l’un des co-emprunteurs, et l’autre rembourse seul. Seule la banque peut l’accorder, et elle n’a pas l’obligation de l’accepter. Le jugement de divorce ne l’y oblige pas. Si elle refuse, il reste une autre garantie, le prêt d’une autre banque, ou la vente de la maison.
Mariés, pacsés ou concubins : envers la banque, la règle est la même pour tous ceux qui ont emprunté à deux.
Sommaire : désolidarisation d’un prêt immobilier
Qu’est-ce que la désolidarisation d’un prêt immobilier ?
La désolidarisation d’un prêt immobilier, c’est obtenir de la banque qu’elle ne puisse plus rien vous réclamer. L’autre co-emprunteur reprend alors le prêt : il reste seul à le rembourser.
La désolidarisation vous sort d’une règle : la solidarité. Entre co-emprunteurs, chacun doit toute la dette à la banque. Elle peut réclamer toute la mensualité à celui qu’elle choisit. Et la séparation n’y change rien : le prêt continue, et les deux co-emprunteurs restent tenus.
Seuls ceux qui ont signé le prêt comme emprunteurs sont concernés. Vous ne l’avez pas signé ? Vous n’êtes pas co-emprunteur : vous n’avez pas à vous désolidariser. Si vous êtes marié, un prêt signé par votre seul époux n’engage pas vos biens propres.
Comment s’enlever en tant que co-emprunteur ?
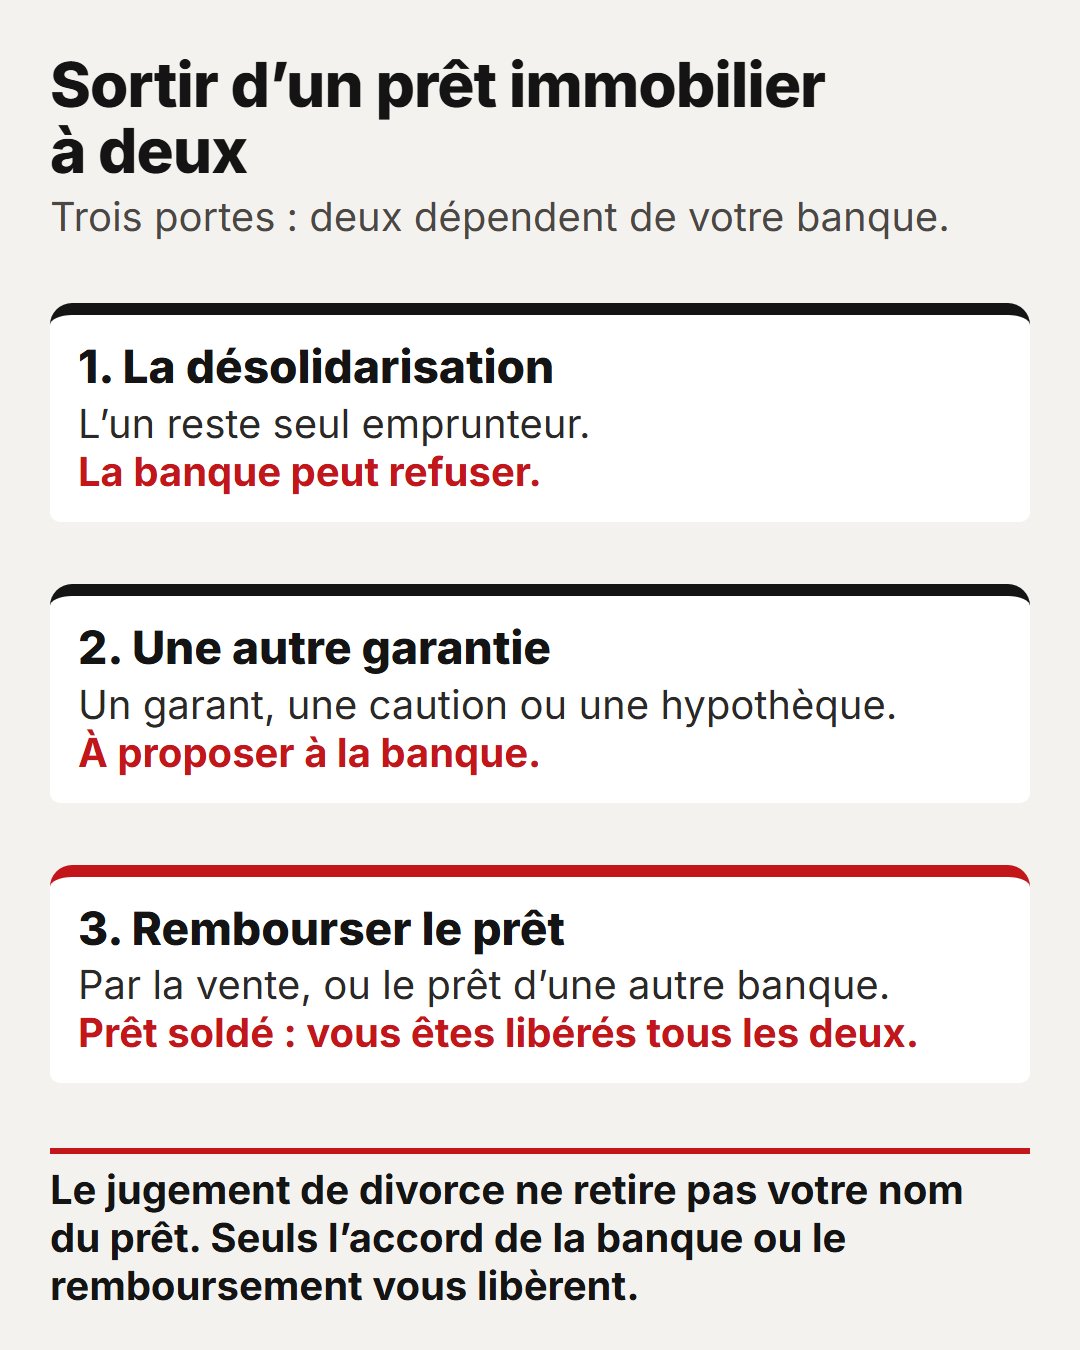
Pour vous enlever en tant que co-emprunteur, il faut l’accord de la banque, ou le remboursement du prêt. Trois voies existent.
- La désolidarisation. Vous la demandez à la banque. Si elle accepte, celui qui garde le prêt le rembourse seul.
- Une autre garantie. Vous proposez à la banque de remplacer celui qui sort du prêt par un garant, une caution ou une hypothèque.
- Le remboursement du prêt. La maison est vendue, ou une autre banque fait un nouveau prêt à celui qui la garde. Une fois votre prêt commun remboursé, vous en êtes libérés tous les deux.
Les démarches auprès de la banque
Les démarches auprès de la banque tiennent en quatre temps.
- Mettez-vous d’accord. Modifier le prêt demande l’accord de la banque et de vous deux.
- Faites la demande à la banque. Demandez-lui aussi son tarif et son délai de réponse.
- La banque étudie le dossier. Elle vérifie que celui qui garde le prêt pourra rembourser seul. Continuez de payer les mensualités en attendant.
- Elle accepte ? Son accord est un écrit qui modifie votre contrat. Lisez-le avant de signer.
Pour la désolidarisation, la banque vous indique la forme de son accord. Le notaire, lui, intervient pour le partage de la maison. Il intervient aussi pour lever l’hypothèque si vous vendez avant la fin du prêt.
Ce que le jugement de divorce ne peut pas faire
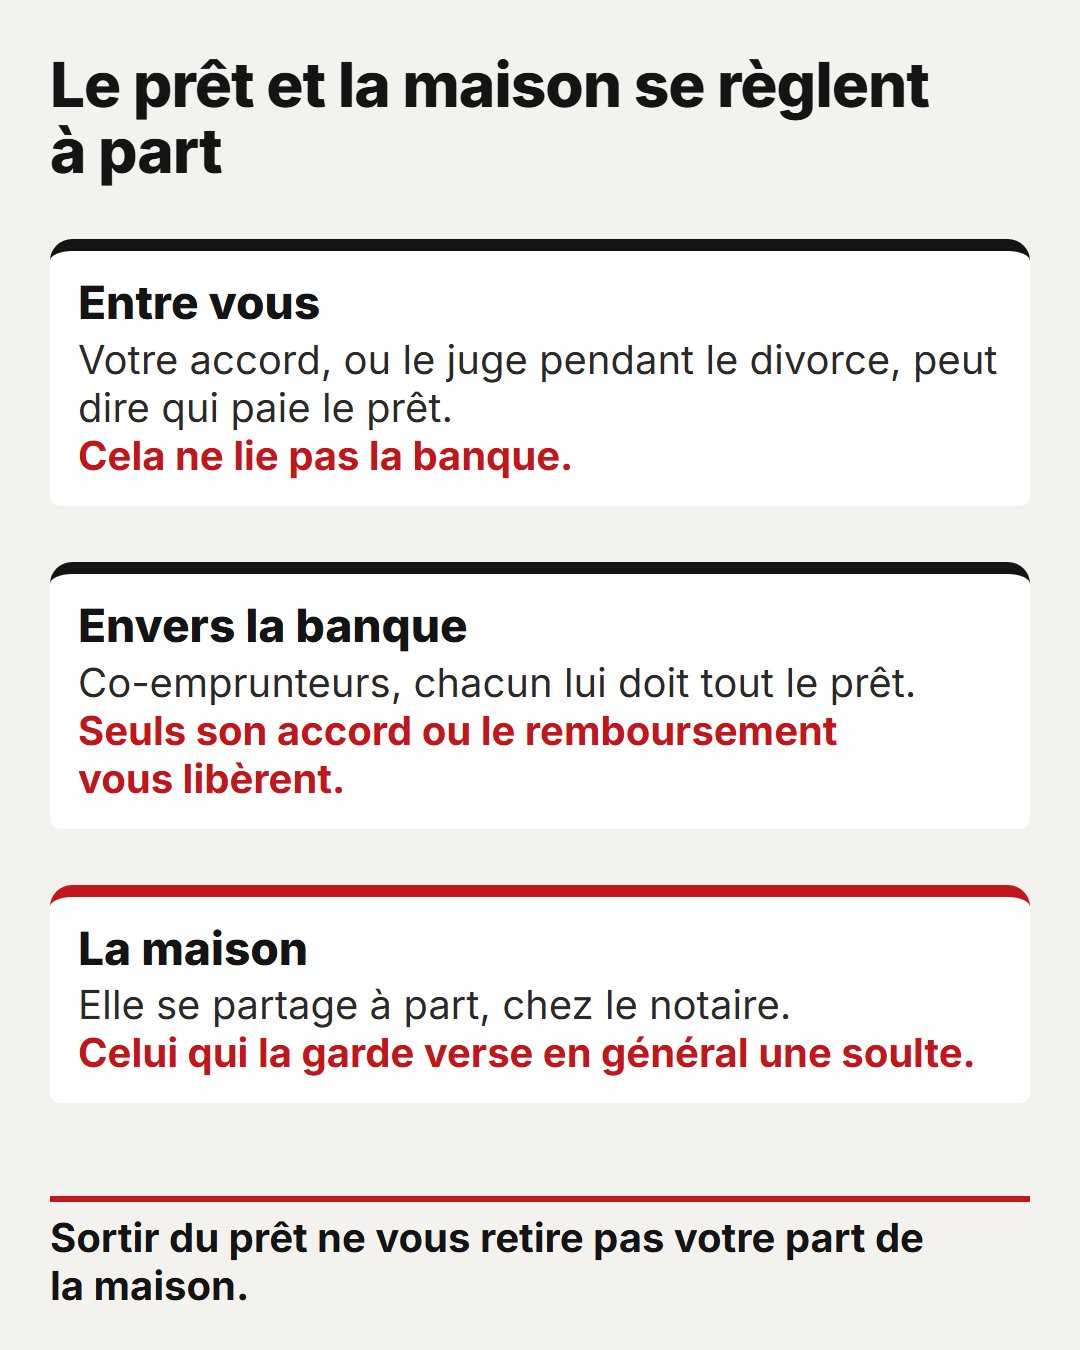
Le jugement de divorce ne retire pas votre nom du prêt : la banque ne fait pas partie de votre divorce. Ce que dit votre divorce sur le prêt ne vaut qu’entre vous deux.
- Votre convention de divorce peut dire qui paie le prêt. Envers la banque, vous restez pourtant tenus tous les deux.
- Céder votre part à votre ex ne vous libère pas du prêt sans l’accord de la banque. Obtenez cet accord avant de signer le partage.
- Pendant la procédure, le juge peut désigner qui paie le prêt. Cette mesure vaut entre vous : la banque peut toujours tout réclamer à chacun.
Pacsés ou concubins, c’est pareil : un accord entre vous ne lie pas la banque.
À l’inverse, sortir du prêt ne vous retire pas votre part de la maison. La propriété se règle à part, par le partage chez le notaire. Celui qui garde la maison verse en général à l’autre une soulte, la somme qui paie sa part. Son calcul et ses frais sont détaillés sur notre page consacrée au rachat de soulte en France.
Est-ce qu’une banque peut refuser une désolidarisation ?
Oui, une banque peut refuser une désolidarisation : elle n’a pas l’obligation de l’accepter. Ni le juge du divorce ni votre ex ne peuvent l’y obliger.
La question de la banque est simple : celui qui garde le prêt pourra-t-il rembourser seul ? Elle regarde ses revenus, ses charges et ce qui reste du prêt. Demandez-lui sa réponse par écrit, et les raisons d’un refus : vous saurez quoi lui proposer ensuite.
Après un refus, plusieurs issues restent ouvertes :
- garder le prêt à deux en attendant : entre vous, chacun paie sa part ; envers la banque, chacun doit tout ;
- proposer une autre garantie à la banque : un garant, une caution ou une hypothèque ;
- faire racheter le prêt : celui qui garde la maison emprunte à une autre banque, et ce prêt rembourse l’ancien ;
- vendre la maison : le prix rembourse d’abord le prêt ;
- demander le partage au juge, si votre ex bloque tout ; mariés en communauté, cela passe par le divorce.
Le partage demandé au juge peut finir, au besoin, par une vente aux enchères. Les voies pour sortir de l’indivision sont détaillées sur notre page pour vendre une maison en indivision en France.
Que faire si votre ex ne paie plus sa part du crédit ?
Co-emprunteurs, si votre ex ne paie plus sa part du crédit, la banque peut vous réclamer toute la mensualité. Payez-la pour éviter un incident de paiement, puis réclamez-lui sa part.
- Gardez les preuves de chaque paiement. Entre co-emprunteurs, celui qui paie plus que sa part peut réclamer le surplus à l’autre.
- Mariés, vous faites ce compte au partage. En séparation de biens, payer seul le prêt du logement familial peut compter comme votre part des charges du mariage. Pour ces paiements faits pendant le mariage, vous n’auriez alors rien à réclamer.
- Pendant le divorce, le juge peut désigner qui paie le crédit, en attendant le partage.
- En difficulté, vous pouvez demander un délai à un juge. Il peut reporter ou étaler les mensualités, sur deux ans au plus, selon votre situation.
Vous ne pouvez pas payer seul longtemps ? Vendre la maison rembourse le prêt sur le prix ; s’il suffit, vous êtes libérés tous les deux.
L’assurance emprunteur après la séparation
Après la séparation, gardez votre assurance emprunteur tant que la banque ne vous a pas libéré du prêt. Ne résiliez rien trop tôt. Une fois libéré, faites le point sur votre assurance avec la banque.
Vous pouvez changer d’assurance emprunteur à tout moment, si la nouvelle vous couvre aussi bien. Dans ce cas, la banque ne peut pas refuser ce changement.
Qui doit payer les frais de désolidarisation ?
Aucun texte ne dit qui doit payer les frais de désolidarisation : vous en décidez entre vous. Ce point peut se régler dans le partage de vos biens.
Aucun texte n’en fixe non plus le montant : chaque banque a son tarif. D’autres frais peuvent s’ajouter :
| Ce qui peut coûter | Ce que dit la loi |
|---|---|
| Rembourser le prêt avant son terme | Des indemnités de remboursement anticipé : au plus 6 mois d’intérêts, et jamais plus de 3 % du capital restant. Le divorce n’en dispense pas. |
| Lever l’hypothèque, si vous vendez avant la fin du prêt, ou parfois si une autre banque le rachète | Un acte chez le notaire, dont les frais restent à votre charge. |
| Partager la maison chez le notaire | Le droit de partage est un impôt. Il vaut 1,10 % après un divorce ou la fin d’un Pacs, 2,50 % sinon. S’y ajoutent les frais du notaire. Mariés ou pacsés, un rachat par licitation paie 2,50 %. Concubins : la part rachetée est taxée comme une vente. |
Vente qui suit un licenciement ou un changement de lieu de travail : aucune indemnité de remboursement anticipé n’est due. Les taux du droit de partage sont détaillés sur notre page consacrée au droit de partage en France.
Vendre la maison pour solder le prêt
Vendre la maison solde le prêt si le prix suffit, et vous libère tous les deux, sans désolidarisation à négocier. Vous pouvez vendre une maison pas finie de payer : le prix sert d’abord à rembourser le prêt. Le reste se partage ensuite selon vos parts.
Si la banque refuse, sans autre garantie ni autre banque, vous devrez peut-être vendre la maison. Acheteur professionnel, nous achetons la maison entière, en l’état, avec vos deux signatures. Notre offre arrive sous 48 h, la même pour vous deux. Nous payons comptant : notre achat ne dépend d’aucun prêt.
Une visite de vérification a lieu dans les 10 jours qui suivent votre accord sur le prix. L’acte se signe à la date que vous choisissez, au plus tôt 5 à 8 semaines après cet accord.
Le prix ne couvre pas tout le prêt ? Nous achetons quand même si vous payez la différence, ou si la banque accepte la vente à ce prix. Dans ce cas, ce qui manque reste dû par vous deux, sauf si la banque y renonce. Notre prix n’est pas tout à fait au prix du marché. En échange, vous vendez sans commission. Comme pour tout acheteur, les frais de l’acte de vente sont pour nous.
Vous êtes mariés ? Voyez comment vendre sa maison après un divorce en France : le bon moment, qui signe, ce que coûte le partage. Pacsés ou concubins, la maison se partage autrement. Pacsés, voyez comment vendre la maison après une séparation de Pacs. Concubins, voyez notre page séparation de concubins : vendre la maison achetée à deux.
Questions fréquentes
Comment se passe un crédit immobilier en cas de séparation ?
Un crédit immobilier en cas de séparation continue comme avant. Si vous êtes co-emprunteurs, la banque peut réclamer toute la mensualité à l’un ou à l’autre. Payez-la pour éviter un incident de paiement, et gardez les preuves pour réclamer sa part à votre ex.
Mon ex garde la maison : suis-je encore tenu du crédit ?
Oui, si vous êtes co-emprunteur : vous restez tenu du crédit, même si votre ex garde la maison. Le jugement ou la convention ne changent rien envers la banque. Seul l’accord de la banque, ou le remboursement du prêt, vous libère. Obtenez cet accord avant de céder votre part à votre ex.
Est-il possible de suspendre un prêt immobilier en cas de divorce ?
Suspendre un prêt immobilier en cas de divorce n’a rien d’automatique. En difficulté, vous pouvez demander un délai au juge des contentieux de la protection. Il peut reporter ou étaler les mensualités, sur deux ans au plus, selon votre situation. Votre contrat peut prévoir une pause : posez la question à votre banque.
Faut-il un notaire pour une désolidarisation ?
Pour une désolidarisation, la banque fixe la forme de son accord : demandez-lui s’il faut un notaire. Si l’un de vous garde la maison, le notaire est obligatoire. Demandez-lui s’il prépare un partage ou une licitation : le taux en dépend. Après un divorce ou la fin d’un Pacs, le partage coûte 1,10 %, la licitation 2,50 %. S’y ajoutent les frais du notaire. Le notaire intervient aussi pour lever l’hypothèque si vous vendez avant la fin du prêt.
Quel recours après un refus de désolidarisation ?
Après un refus de désolidarisation, aucun recours n’oblige la banque à accepter : changer le prêt demande son accord. Il reste d’autres issues : une autre garantie, une autre banque, ou la vente de la maison. Demandez à la banque les raisons de son refus : vous saurez quoi lui proposer.
Peut-on se désolidariser sans l’accord de son ex ?
Non, vous ne pouvez pas vous désolidariser sans l’accord de votre ex, ni sans celui de la banque. Votre ex refuse ? Vous pouvez alors vendre la maison, s’il l’accepte, ou demander le partage au juge. Si vous êtes mariés en communauté, ce partage passe par le divorce.
Combien de temps prend une désolidarisation ?
Aucun texte ne fixe le temps que prend une désolidarisation : chaque banque a ses délais. Elle vérifie que celui qui garde le prêt pourra rembourser seul. Demandez-lui son délai dès votre demande, et continuez de payer les mensualités en attendant.
Après une désolidarisation, reste-t-on propriétaire de la maison ?
Oui, après une désolidarisation, vous restez propriétaire de votre part de la maison. La désolidarisation règle le prêt, pas la propriété. La maison se partage chez le notaire. Celui qui la garde verse en général une soulte à l’autre.
La désolidarisation est-elle différente en concubinage ?
Non, la désolidarisation n’est pas différente en concubinage : elle suit les mêmes règles. Chaque concubin co-emprunteur doit toute la dette, et la banque n’est pas obligée d’accepter. Pour garder la maison, l’un rachète la part de l’autre, chez le notaire. Entre concubins, ce rachat est taxé comme une vente.
L’hypothèque reste-t-elle après une désolidarisation ?
Oui, s’il y en a une, l’hypothèque reste sur la maison après une désolidarisation. Elle prend fin d’elle-même, sans frais, 1 an après la dernière échéance du prêt. Vous vendez avant ? Il faut alors la lever par un acte chez le notaire, à vos frais.
Que se passe-t-il avec un crédit à la consommation en cas de divorce ?
En cas de divorce, les deux signataires d’un crédit à la consommation restent tenus jusqu’au remboursement complet. Signé par un seul, ce crédit n’engage pas les biens propres de l’autre. Exception : un emprunt modeste pour les besoins de la vie courante engage les deux époux.
Sortir du prêt après une séparation : ce qu’il faut retenir
Sortir du prêt après une séparation passe par la banque, ou par le remboursement du prêt. Se désolidariser dépend d’abord de la banque, et de l’accord de celui qui garde le prêt. Elle peut refuser, et votre divorce ne l’oblige pas à accepter. Si elle refuse, une autre garantie ou une autre banque peuvent suffire. Sinon, vendre la maison rembourse le prêt sur le prix, et vous libère tous les deux s’il suffit.