
Vendre une maison en zone inondable en Belgique
Vallée de la Vesdre, bord d’Ourthe ou vallon où la pluie ruisselle : vous voulez vendre une maison en zone inondable ? Nous pouvons l’acheter nous-mêmes, sans agence : au comptant, sans prêt bancaire, et en l’état.
- Notre offre sous 48 h, avant toute visite
- Même en aléa élevé, le plus haut niveau de risque
- L'indemnité d'un sinistre passé reste à vous
- Aucune commission
L’adresse de la maison suffit. Nous vous rappelons : dites-nous alors si elle a déjà été inondée.

Vendre Ma Maison
Dans la presse
EXCELLENTTrustindex vérifie que la source originale de l'avis est Google. Très bonne expérience. Des professionnels sérieux qui vont droit au but. Pas de perte de temps, des propositions concrètes et un suivi rapide. Très rassurant sur le plan financier.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Franchement au top ! Une équipe dynamique, rapide et surtout toujours disponible pour répondre aux questions. Ça change des agences classiques. Je recommande à 100 %.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Merci beaucoup pour votre réactivité et votre professionnalisme ! Je recommande.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Excellente équipe ! Ce qui m'a marqué, c'est la qualité du conseil : ils connaissent vraiment leur secteur, répondent vite, et prennent le temps d'expliquer chaque étape. On se sent accompagné, pas juste "géré". Une vraie approche humaine doublée d'une solide expertise du marché local. Très belle expérience, je n'hésiterai pas à refaire appel à eux !Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Service pro et équipe très réactive ! Je recommandePublié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Service au top ! Une équipe très professionnelle, réactive et à l'écoute, qui m'a parfaitement accompagné tout au long de mon projet immobilier. Je recommande vivement !Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Super pros, réactifs, de bon conseil et rapides. Je recommandePublié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. J'ai été contacté 4 heures après ma demande, j'ai reçu de nombreux conseils, le service était efficace. Tout au long de la transaction l'accompagnement était de qualité, j'ai pu vendre ma maison rapidement !Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Société sérieuse et professionnelle. La prise de contact a été rapide et l’accompagnement très clair. Si vous souhaitez vendre une maison rapidement sans passer par des dizaines de visites, c’est une très bonne solution.
Est-il possible de vendre une maison située en zone inondable ?
Oui, il est possible de vendre une maison située en zone inondable en Belgique. La différence avec une autre maison : ce que l’acheteur apprend du risque, et à quel moment. En Wallonie, le compromis et l’acte indiquent le risque. En Flandre, l’annonce et l’acte donnent les scores d’inondation.
L’aléa, c’est le niveau de risque d’inondation que la carte officielle attribue à une zone. En Wallonie, l’aléa élevé est le plus haut des quatre niveaux. Nous achetons nous-mêmes en zone inondable, même en aléa élevé : au comptant, en l’état, sans agence. Voici trois situations, et ce qui compte dans chacune.
La maison a déjà été inondée
Le compromis type wallon du notariat est le modèle que proposent les notaires. Il vous fait dire si la maison a été inondée, et dans quelle mesure.
Avec nous, votre indemnité d’assurance reste à vous, déjà versée ou encore à venir : nous l’écrivons dans le compromis.
Pour les dégâts, l’expertise et l’indemnisation avant la vente, voyez vendre une maison sinistrée ou inondée en Belgique.
En aléa élevé, en Wallonie
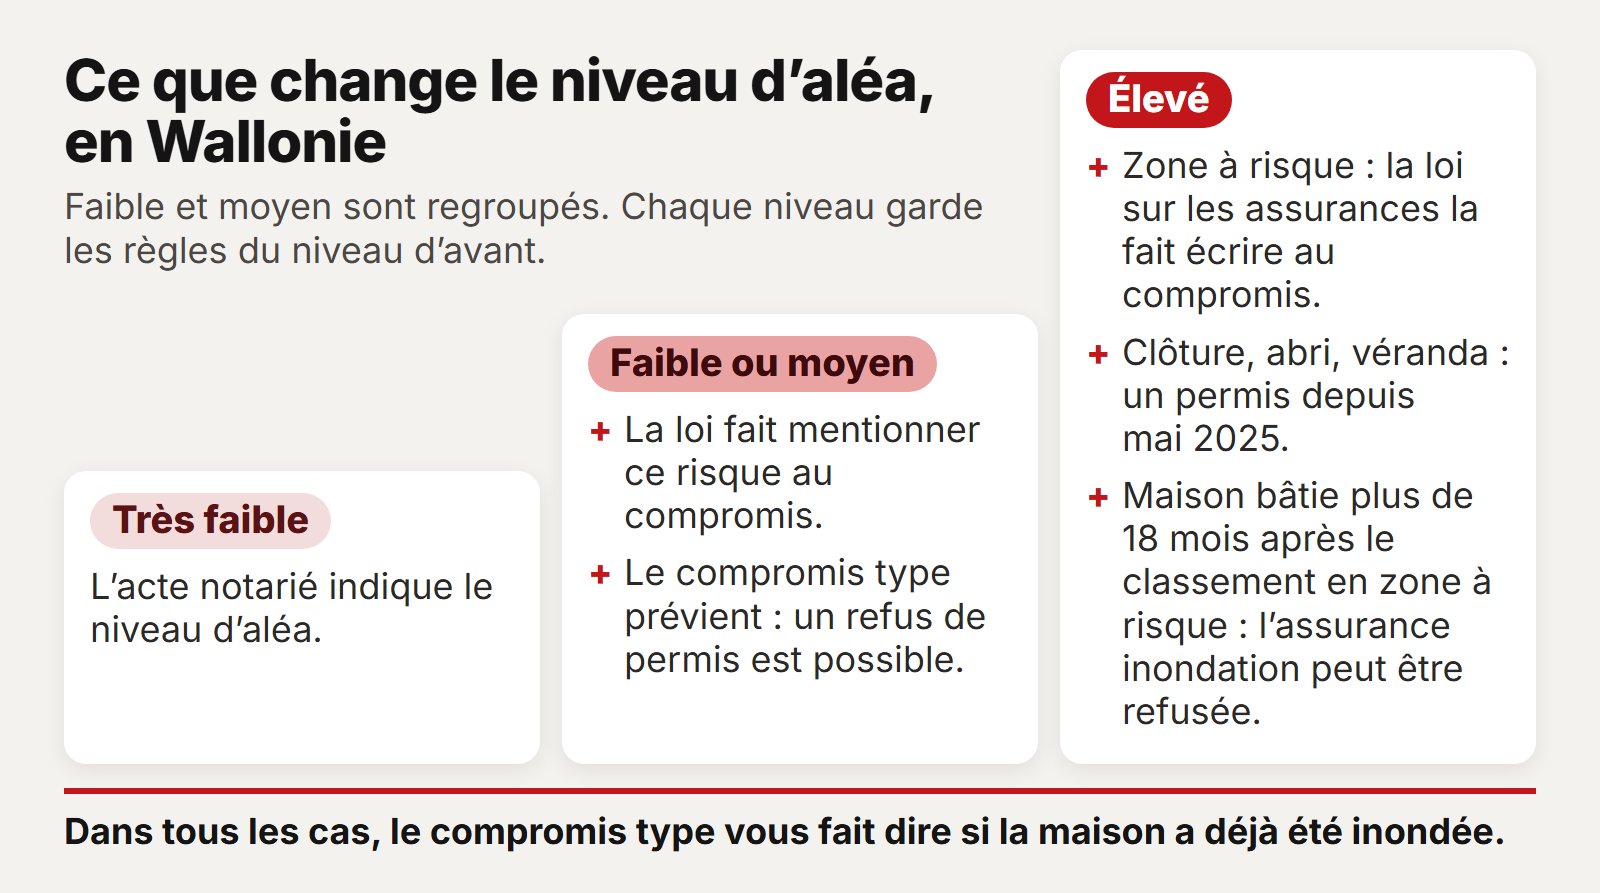
La loi sur les assurances vous fait écrire dans le compromis que la maison est en aléa élevé. Le notaire le reprend ensuite dans l’acte.
Depuis mai 2025, en aléa élevé, une clôture ou un abri de jardin demande un permis. Des acheteurs peuvent hésiter devant ces contraintes. Nous achetons quand même, comptant, sans prêt bancaire : le risque d’inondation est pris en compte dans notre offre.
Vous avez hérité de la maison
Vous ignorez si la maison a déjà pris l’eau ? Les voisins ou son ancien assureur peuvent le savoir. Déclarez au compromis ce que vous savez, sans deviner. En Wallonie, l’acte notarié indique de toute façon le niveau d’aléa.
Ce que les héritiers doivent régler avant de signer : voyez vendre une maison héritée ou en succession en Belgique.
Comment savoir si votre maison est en zone inondable ?
Pour savoir si votre maison est en zone inondable, consultez la carte officielle de votre Région. En Wallonie, c’est la carte de l’aléa d’inondation, en ligne. Sur cette carte, une zone inondable s’appelle une zone d’aléa.
- Ouvrez la carte. Sur WalOnMap, le Géoportail de la Wallonie, affichez la carte de l’aléa d’inondation. Cherchez ensuite votre maison.
- Lisez le niveau. La carte donne à chaque zone un niveau d’aléa parmi quatre : très faible, faible, moyen ou élevé. Ce niveau tient compte de la fréquence d’une inondation et de son importance. La Wallonie précise que l’aléa très faible est indicatif : il n’entraîne aucune restriction d’urbanisme.
- Regardez aussi les axes de ruissellement. Sur la carte, le débordement d’un cours d’eau forme des zones. La pluie qui ruisselle dans un vallon sec trace des axes. Un axe compte aussi : le compromis type vous le fait déclarer.
- Comparez avec ce que vous avez vécu. Une zone d’aléa n’a pas forcément déjà été inondée. La Wallonie signale aussi l’inverse : un bien inondé par le passé peut ne pas figurer sur la carte. Au compromis, vous déclarez les deux : le niveau d’aléa, et les inondations vécues.
La carte en vigueur a été adoptée le 4 mars 2021. Le 17 avril 2025, la Wallonie a décidé de la mettre à jour dès que de nouvelles données seront disponibles.
Une fois le niveau lu, voici ce qu’il change à la vente, en Wallonie.
En Flandre, le rapport d’inondation officiel d’une parcelle s’obtient sur waterinfo.be. À Bruxelles, la carte de l’aléa est celle de Bruxelles Environnement.
Que devez-vous dire à l'acheteur d'une maison en zone inondable ?
Vous dites à l’acheteur si la maison est en zone d’aléa et, en Wallonie, si elle a déjà été inondée. Dans cette Région, la loi fait mentionner le risque d’inondation au compromis. Le compromis type du notariat vous fait aussi dire si la maison a été inondée. Le reste dépend de la Région : le tableau compare la Wallonie, la Flandre et Bruxelles.
Faites glisser le tableau pour voir toutes les colonnes.
| Région | Où lire le risque | Ce que la vente en dit |
|---|---|---|
| Wallonie | La carte de l'aléa d'inondation, sur WalOnMap : aléa très faible, faible, moyen ou élevé | Le compromis et l'acte mentionnent le risque. L'acte donne le niveau d'aléa. En aléa élevé, la loi sur les assurances fait aussi écrire que la maison est en zone à risque. |
| Flandre | Le rapport de waterinfo.be : un score pour la parcelle, un autre pour le bâtiment, de A à D | Les deux scores figurent dans l'annonce et dans l'acte, depuis le 1er janvier 2023. |
| Bruxelles | La carte de l'aléa de Bruxelles Environnement | Le compromis type du notariat fait déclarer la zone d'aléa : faible, moyen ou élevé. |
En Wallonie, en aléa élevé, une seconde loi s’ajoute : la loi sur les assurances. Ses zones à risque correspondent aux zones d’aléa élevé. L’article 129 de cette loi vous fait écrire au compromis que la maison est en zone à risque. Le notaire le reprend dans l’acte.
Sur un axe ou en aléa faible à élevé, le compromis type wallon prévient qu’un refus de permis est possible.
Cacher volontairement une information que vous devez donner peut constituer une tromperie : le dol. La vente peut alors être annulée.
Avec nous, ces déclarations restent les mêmes. Elles ne bloquent pas notre achat : nous en tenons compte dans notre offre.
Quelle est la valeur d'une maison en zone inondable ?
La valeur d’une maison en zone inondable se fixe entre vous et l’acheteur, comme pour toute maison.
Notre offre sous 48 h vous donne un prix concret, risque d’inondation compris.
Comment nous chiffrons notre offre
Nous partons de ce que vaut votre maison dans son quartier. Nous chiffrons ensuite le risque d’inondation, nos coûts et notre marge.
Les ventes comparables
Des maisons vendues près de la vôtre, si possible dans la même zone d’aléa.
Ce que la maison permet
Ses pièces, son jardin, ce que le prochain propriétaire pourra y faire. En zone d’aléa, un permis peut être refusé : nous en tenons compte.
Le risque d'inondation
Nous lisons la carte de l’aléa et ce que vous nous dites des inondations passées. Nous chiffrons aussi les travaux de protection à prévoir. Ce risque pèse sur notre prix, et nous vous expliquons comment.
Nos coûts et notre marge
Nous payons les droits d’enregistrement et les frais d’acte. La maison reste ensuite à notre charge jusqu’à sa revente : notre marge paie cette attente et le risque d’une crue.
Soyons clairs : notre prix n’est pas tout à fait au prix du marché. En échange, dès l’acte, le risque d’inondation devient le nôtre, et notre offre arrive sous 48 h, sans commission.
Une maison en zone inondable reste-t-elle assurable ?
En principe oui : l’assurance incendie d’une maison, dite « risques simples », inclut obligatoirement l’inondation, en zone inondable aussi.
Une exception vise les zones à risque, c’est-à-dire l’aléa élevé en Wallonie. Le classement d’une zone à risque se fait par arrêté royal. Un bâtiment construit plus de 18 mois après ce classement peut se voir refuser la couverture inondation. Il en va de même pour une extension au sol d’une maison plus ancienne que ce classement. Ce refus ne vise pas une maison reconstruite à sa valeur d’avant, après un sinistre.
Le site de la Wallonie le signale : en aléa élevé, un refus de couverture est possible. Si un assureur refuse, le Bureau de tarification fixe le tarif, et les assureurs couvrent alors ce risque. Cette voie ne vaut pas pour le bâtiment construit plus de 18 mois après le classement.
Le contrat peut aussi exclure le jardin, les clôtures et l’abri de jardin. Il peut exclure le contenu des caves posé à moins de 10 cm du sol. Cette exclusion ne vise pas les installations de chauffage, d’électricité et d’eau fixées à demeure.
Votre assureur refuse de couvrir la maison contre l’inondation ? Nous pouvons quand même l’acheter. La maison est inondée entre notre offre et l’acte ? Nous maintenons l’achat, à un prix revu selon les dégâts.
Le jour de l’acte, la maison passe à notre nom : son assurance devient notre affaire.
Pendant la vente
- Avec le compromis type, l’acheteur devient propriétaire le jour de l’acte, pas avant.
- Jusque-là, la maison reste à vos risques, même en cas d’inondation : le compromis type vous fait garder votre assurance.
- Après l’acte, votre contrat couvre encore l’acheteur trois mois, sauf s’il est déjà assuré ailleurs.
Quels travaux demandent un permis en zone d'aléa élevé ?
En Wallonie, depuis le 1er mai 2025, de nombreux petits travaux demandent un permis en zone d’aléa élevé. Jusque-là, ils en étaient dispensés. La même règle vaut sur un axe de ruissellement d’aléa élevé. Ces règles comptent à la vente : elles disent ce que le prochain propriétaire pourra faire.
- Autour de la maison. Les clôtures et les murets, l’abri de jardin, la serre, la terrasse, la mare, la piscine enterrée, le carport.
- Pour agrandir ou équiper. La véranda, une extension non habitable de 40 m² au plus, un garage ou un atelier, une pompe à chaleur.
- Dans le sol. Les raccordements, la citerne, la fosse septique, le puits.
Pour une clôture, un abri, une piscine ou une véranda de 40 m² au plus, c’est un permis d’impact limité. Pour ce permis, l’architecte n’est pas obligatoire.
Pour un projet plus grand, dès l’aléa faible, le permis peut être refusé ou soumis à des conditions de protection. Les services chargés des inondations donnent d’abord leur avis.
La zone d’urbanisme de votre parcelle se lit sur une autre carte : voyez le plan de secteur en Wallonie.
Une véranda ou un abri posé sans le permis requis ? Ce qu’il faut en dire à l’acheteur : voyez vendre un bien en infraction urbanistique en Belgique.
Pour notre offre, nous regardons ce que la zone permet de faire, comme pour toute maison.
Comment se passe la vente de votre maison avec nous ?
La vente de votre maison avec nous se passe en quatre étapes, de votre demande à l’acte. Vous ne payez aucune commission.
L'adresse, en 30 secondes
Pour le formulaire, l'adresse de la maison suffit : aucun document à joindre. Nous vous rappelons. Dites-nous alors le niveau d'aléa si vous le connaissez, et les inondations passées.
Notre offre sous 48 h
Nous étudions la maison à distance : la carte de l'aléa, le quartier, les ventes voisines. L'offre vous parvient avant toute visite. Le risque d'inondation y est chiffré, et nous vous l'expliquons.
Une seule visite
Notre prix vous convient ? Vous signez notre offre, sous réserve de notre visite et des conditions convenues. Nous passons dans les 10 jours qui suivent votre accord. Une seule visite : avec vous, ou sans vous si vous ne pouvez ou ne voulez pas vous déplacer. Tout est conforme à ce que vous nous avez dit ? Notre prix ne bouge pas. Sinon, nous vous proposons un prix ajusté.
Ce prix ajusté ne vous convient pas ? Nous en restons là, et vous ne nous devez rien.
L'acte avec votre notaire
Vous signez l'acte avec le notaire de votre choix. La signature a lieu en général 5 à 8 semaines après l'accord sur le prix. Il manque un document ? Nous le commandons après la signature de l'offre. Qui le paie ? Nous en discutons à la remise de l'offre. Le document de sol, c'est le notaire qui le demande. Avant de vous faire une offre, nous consultons déjà la carte de l'état des sols de votre Région.
Zone inondable : les questions fréquentes
Que change un aléa faible ou moyen pour la vente ?
Pour la vente en Wallonie, la loi fait mentionner un aléa faible ou moyen au compromis et dans l’acte. Le compromis type wallon prévient aussi l’acheteur qu’un refus de permis est possible. La règle de mai 2025 sur les petits travaux vise l’aléa élevé, pas ces deux niveaux. Nous achetons à tous les niveaux d’aléa, faible et moyen compris : le risque est pris en compte dans notre offre.
Que signifie un axe de ruissellement sur la carte de l'aléa ?
Un axe de ruissellement sur la carte de l’aléa marque où l’eau de pluie se concentre, dans un vallon sec. Le débordement d’un cours d’eau, lui, est dessiné en zones. Un axe d’aléa élevé compte comme une zone d’aléa élevé pour les petits travaux soumis à permis. Le compromis type vous fait aussi déclarer un axe.
Que sont le P-score et le G-score en Flandre ?
Le P-score et le G-score donnent, en Flandre, le risque d’inondation de la parcelle et du bâtiment. Ils vont de A à D. Depuis le 1er janvier 2023, ils figurent dans la publicité et dans les actes de vente. Un petit panneau « à vendre » posé sur le bien, avec vos seules coordonnées, n’a pas à les citer.
Peut-on vendre un terrain à bâtir en zone inondable ?
Oui, un terrain à bâtir en zone inondable peut se vendre. En Wallonie, le permis d’urbanisme d’une maison peut y être refusé ou soumis à conditions. Un certificat d’urbanisme n° 2 donne un avis officiel sur un avant-projet de construction. Nous achetons ce terrain de deux façons : sans condition de permis, ou plus cher, si le permis est obtenu. Le détail : voyez vendre un terrain en Belgique. Votre terrain ne peut plus recevoir de maison ? Ce que vous pouvez en faire : voyez vendre un terrain non constructible en Belgique.
Une commune peut-elle racheter une maison en zone inondable ?
Oui : la Wallonie aide neuf communes touchées en juillet 2021 à racheter des biens exposés aux inondations. Les neuf communes sont Chaudfontaine, Esneux, Liège, Limbourg, Pepinster, Rochefort, Theux, Trooz et Verviers. La Wallonie consacre 25 millions d’euros à ces rachats et aux démolitions qui suivent. Ce sont les communes qui achètent : demandez à la vôtre si votre maison est concernée. Notre offre sous 48 h vous donne un point de comparaison.
Achetez-vous une maison déjà inondée ?
Oui, nous achetons une maison déjà inondée, réparée ou non, en l’état. Votre indemnité d’assurance reste à vous, et le compromis le précise. Pour les dégâts, l’expertise et l’indemnisation, voyez vendre une maison sinistrée ou inondée en Belgique.
Votre maison en zone inondable, partout en Belgique
Au bord de la Vesdre, de l’Ourthe, de la Meuse ou de l’Escaut, nous étudions votre maison en zone inondable. Nous travaillons depuis Verviers, dans la vallée de la Vesdre, et nous achetons partout en Belgique.
Vous avez quitté la maison depuis l’inondation ? Son adresse nous suffit. Notre offre arrive sous 48 h. Une seule visite suit votre accord. Nous visitons la maison avec vous, ou sans vous si vous ne pouvez ou ne voulez pas vous déplacer. L’acte se signe en général 5 à 8 semaines après cet accord.
Un autre risque pèse sur la maison ?
- Près d’un ancien puits, ce que cela change : voyez vendre une maison près d’un ancien puits de mine en Wallonie.
- Un sol karstique, ce qui change à la vente : voyez vendre une maison ou un terrain en zone karstique.
- Le passage des avions, ce qu’il faut dire à l’acheteur : voyez vendre une maison en zone de bruit d’aéroport.
- Une ligne à haute tension ou une éolienne tout près : voyez vendre une maison exposée à des nuisances en Belgique.
Votre maison n’est pas en zone inondable ? Notre offre pour tout type de maison : voyez vendre sa maison rapidement en Belgique.
Recevoir mon offre pour une maison en zone inondable
1. Remplissez le formulaire
2. Votre offre sous 48 h
3. Une seule visite de vérification